RESUMEN EJECUTIVO
CONTEXTO INTERNACIONAL
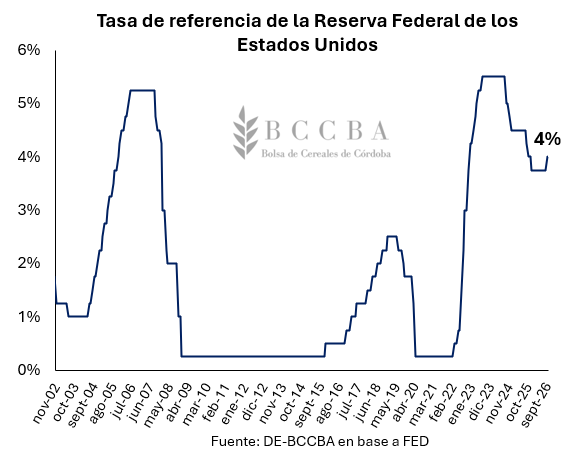
El 15 y 16 de septiembre tuvo lugar el encuentro del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal de Estados Unidos y, por unanimidad, se decidió elevar el rango objetivo de la tasa de fondos federales a 3,75% -4,00%, desde 3,50% – 3,75%. Esta decisión, se enmarca en un escenario donde la inflación en dicho país se ha acelerado durante los últimos meses, principalmente desde el inicio del conflicto entre Estados Unidos e Irán debido al impacto que el mismo ha tenido en el precio del petróleo. Así mismo, el mercado no descarta que antes de que finalice el año tenga lugar una suba adicional de 25 puntos básicos, debido a que de la lectura económica que se desprende del acta del FOMC, la mayoría de los miembros de la FED consideran posible seguir endureciendo la política monetaria sin provocar, según su escenario central, un deterioro marcado del empleo o la actividad.
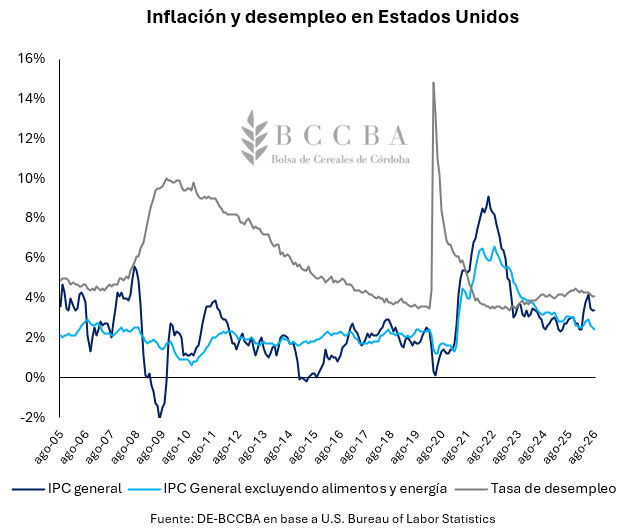
Lo que pueda ocurrir en los próximos meses sobre esta tasa de referencia es un factor importante al analizar los mercados internacionales, en especial el de commodities, debido a que es una variable que puede modificar los flujos de dinero a nivel global y, por ende, dotar de mayor o menor liquidez al mercado.
SOJA
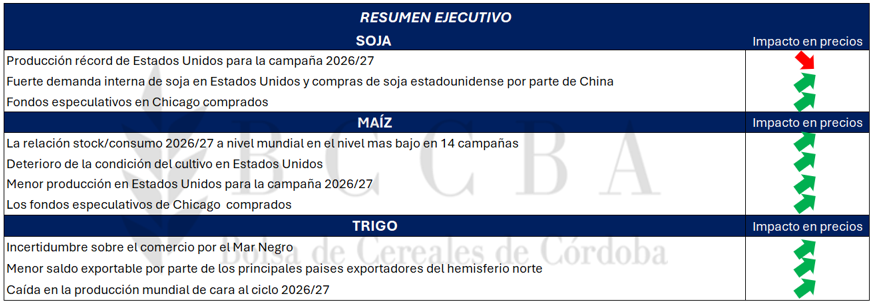
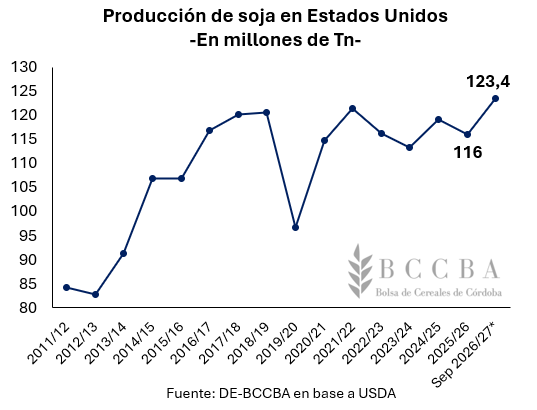
En Estados Unidos, la cosecha de soja avanza sobre el 12% del área destinada a la oleaginosa y, según el Departamento de Agricultura del país (USDA), el 58% del cultivo se encuentra en estado bueno y excelente, porcentaje que sería inferior al observado durante la campaña previa en la misma fecha (61%). En cuanto a la producción, el USDA incrementó levemente su estimación respecto al informe de agosto (123 Mill Tn) y espera una cosecha récord de 123,4 millones de toneladas, 7,4 millones de toneladas por encima de lo obtenido durante el ciclo previo.
Por el lado de la demanda, el consumo de la oleaginosa en el país norteamericano alcanzaría un récord de 78,7 millones de toneladas, un 4,5% por encima a lo observado durante el ciclo previo. A su vez, China ha retomado su participación en el mercado estadounidense y, a la fecha, lleva pactadas compras por más de 9 millones de toneladas de soja provenientes del ciclo 2026/27. Esto último, es un gran contraste respecto a lo observado durante el ciclo comercial 2025/26, donde a esta altura del año China no había realizado compras debido a la “guerra comercial”.
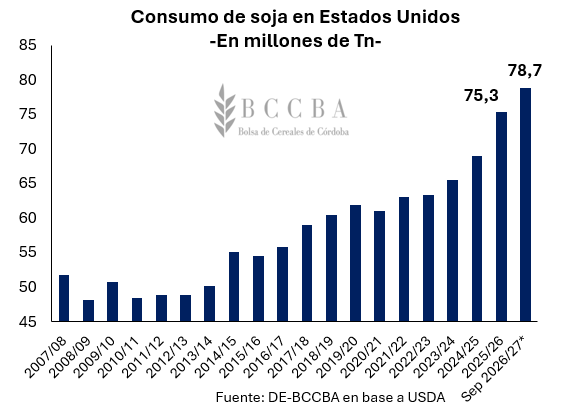
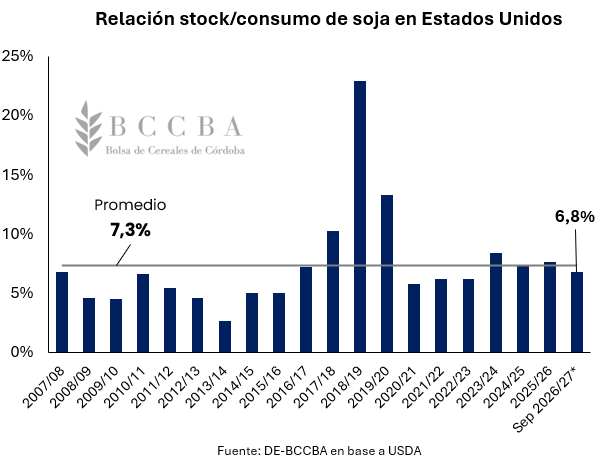
De esta manera, a pesar de la expectativa de una producción récord, el mayor consumo doméstico y unas exportaciones que alcanzarían los 45,9 millones de toneladas (+11% intercampaña) generarían presión sobre los stocks finales, los cuales serían los más bajos de las últimas 4 campañas con un volumen de 8,4 millones de toneladas. Bajo esta dinámica, la relación stock/consumo se posicionaría en un 6,8%, posicionándose por debajo del promedio de las últimas 18 campañas.
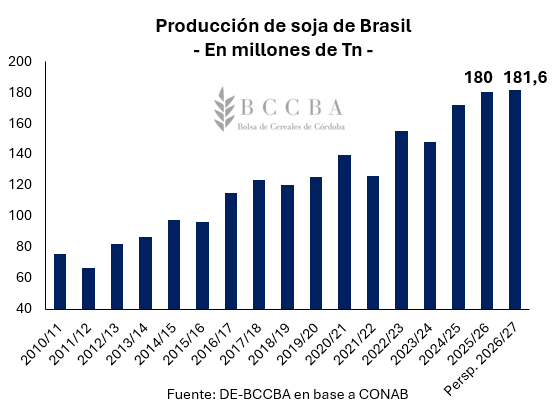
Pasando al hemisferio sur, en Brasil, la Compañía Nacional de Abastecimiento (CONAB) lanzó sus perspectivas de cara a la campaña 2026/27. En el caso de la oleaginosa, la entidad prevé 49,3 millones de hectáreas destinadas al cultivo, lo cual implicaría un aumento del 1,4% en comparación al ciclo 2025/26. Mientras que, de materializarse un rendimiento de aproximadamente 36,8 qq/ha, la producción podría alcanzar un récord de 181,6 millones de toneladas (+0,7% intercampaña).
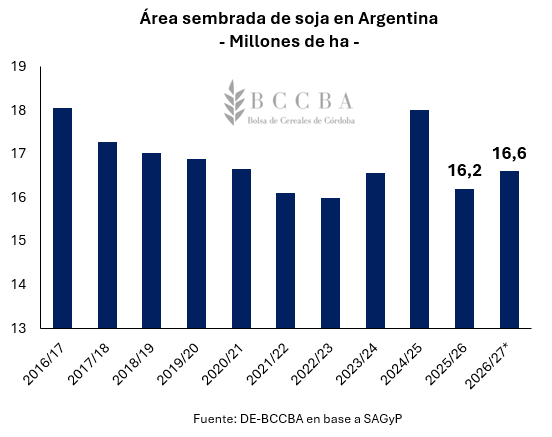
Por el lado de Argentina, la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) proyecta un área sembrada de soja que alcanzaría las 16,6 millones de hectáreas durante el ciclo 2026/27, implicando un aumento del 2,5% respecto a la campaña 2025/26 (16,2 Mill Ha). Mientras que, la Bolsa de Comercio de Rosario estima el área sembrada en 16,7 millones de hectáreas y, de considerarse valores promedios de la superficie no cosechable y el rendimiento, la producción a nivel nacional podría alcanzar los 47,8 millones de hectáreas.
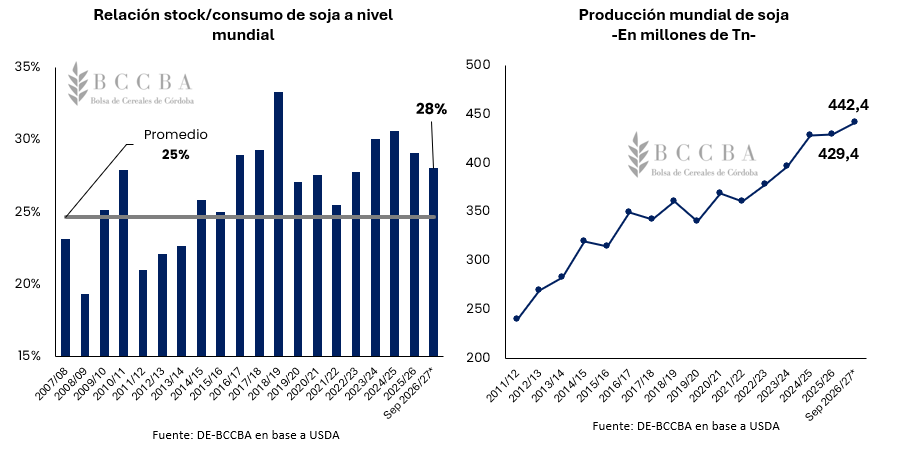
En el plano mundial, la hoja de balance estimada por el USDA ha exhibido una leve caída intermensual en la relación stock/consumo, la cual se posicionaría en 28% (3 puntos porcentuales por encima del promedio histórico). Además, se continúa esperando una cosecha récord de 442,4 millones de toneladas.
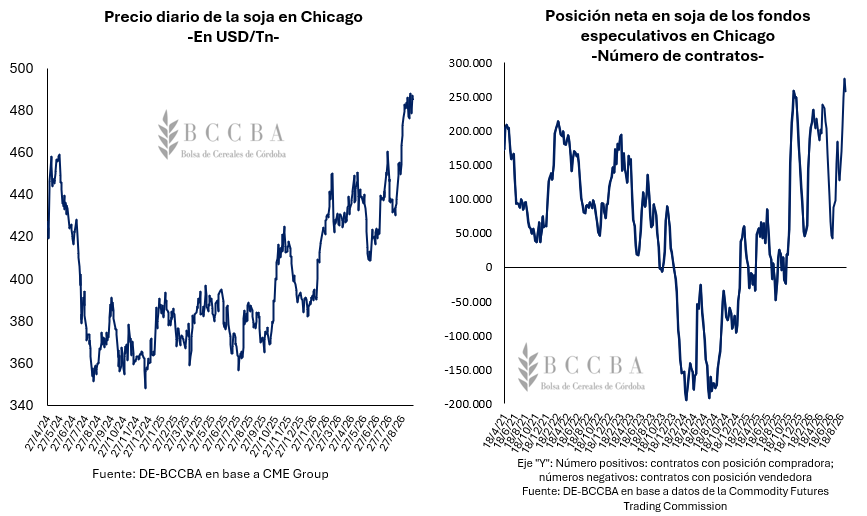
En lo que va del mes, el precio de la oleaginosa en Chicago promedia los USD 482,8/Tn, USD 105,4/Tn por encima del precio promedio operado en septiembre del 2025 (+28% interanual). Mientras que, en las últimas semanas las cotizaciones estuvieron incorporando un componente de incertidumbre derivado del mercado climático estadounidense y, además, se encontrarían sostenidas por una demanda que compensaría la producción récord y generaría presión sobre los stocks finales de la presente campaña. A su vez, los fondos especulativos en Chicago mantienen posiciones largas en niveles récord y, a la fecha, se encuentran comprados en alrededor de 257.788 contratos. De cara al corto plazo, será importante analizar si estos actores intensifican las tomas de ganancias, lo cual podría verse reflejado en algunas correcciones en los precios, no obstante, este posicionamiento deja entrever expectativas alcistas para la oleaginosa.
MAÍZ
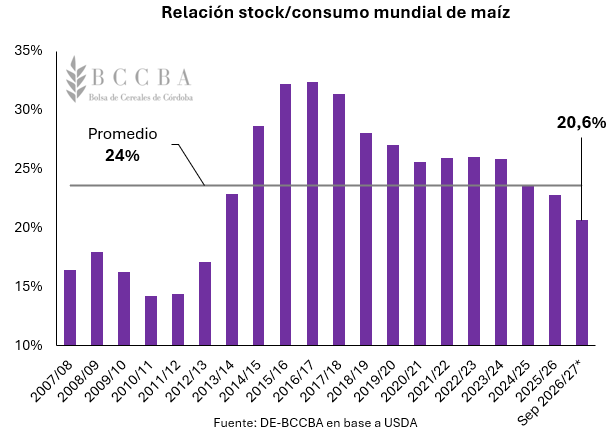
De cara al ciclo 2026/27, el USDA proyecta una cosecha de 1.291 millones de toneladas de maíz a nivel mundial, lo cual dejaría a la presente campaña 39,8 millones de toneladas por debajo de su antecesora (-3% intercampaña). En cuanto al consumo, el mismo se mantendría en volúmenes similares a lo observado durante el ciclo previo y alcanzaría los 1.289 millones de toneladas. Mientras que, las existencias finales exhibirían una caída considerable respecto al ciclo previo de casi un 10%, pasando de 301,4 millones de toneladas en la campaña 2025/26 a 272,1 millones de toneladas en el presente ciclo (-29,3 Mill Tn). Lo anterior, daría como resultado una relación stock/consumo del 20,6%, posicionándose como la más baja de las últimas 14 campañas.
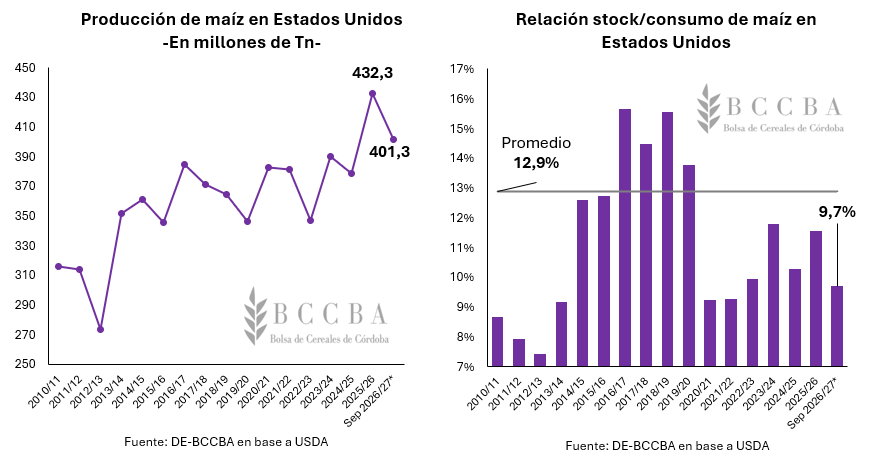
En Estados Unidos, la cosecha de maíz avanza sobre el 13% del área destinada al cereal y, según el Departamento de Agricultura del país (USDA), el 57% del cultivo se encuentra en estado bueno y excelente, 9 puntos porcentuales por debajo al observado durante la campaña previa en la misma fecha (66%). En cuanto a la producción, el USDA recortó su estimación en 5,5 millones de toneladas y proyecta una cosecha de 401,3 millones de toneladas de maíz para la campaña 2026/27, aproximadamente un 7% por debajo de lo cosechado el ciclo previo (432,3 Mill Tn). Por el lado de los usos del maíz, ya sea para consumo interno o el comercio exterior, el USDA prevé caída interanual en ambos rubros, en un orden del 3% y 4%, respectivamente. De esta manera, la caída en la producción sería mayor a los recortes que experimentarían los usos del cereal, por lo cual, los stocks finales caerían un 18% (-9 Mill Tn) en comparación a los observados durante el ciclo previo (48,8 Mill Tn). Como resultado, la relación stock/consumo alcanzaría el 9,7% y se posicionaría como la más baja de las últimas 5 campañas.
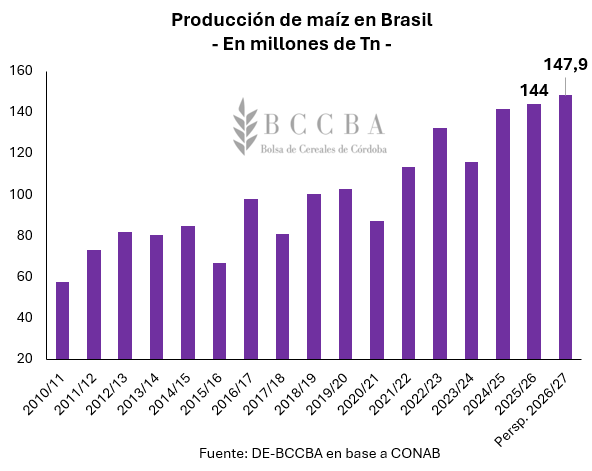
En Brasil, de cara al ciclo 2026/27, la CONAB prevé que 23,7 millones de hectáreas serían destinadas al maíz, lo cual implicaría un aumento del 4,9% en comparación al ciclo 2025/26. Mientras que, la producción podría alcanzar los 147,9 millones de toneladas (+2,8% intercampaña), un récord absoluto en los registros del país.
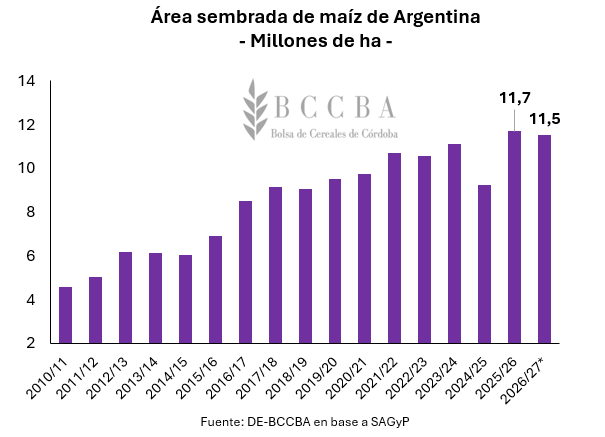
En Argentina, la Secretaría de Agricultura, Ganadería y Pesca de la Nación (SAGyP) proyecta un área sembrada de maíz que alcanzaría las 11,5 millones de hectáreas durante el ciclo 2026/27, implicando una caída del 1,5% respecto a la campaña 2025/26 (11,7 Mill Ha). En cuanto a la producción, según estimaciones de la Bolsa de Comercio de Rosario y la Bolsa de Cereales de Buenos Aires, la cosecha podría alcanzar los 67,5 y 66 millones de toneladas, respectivamente.
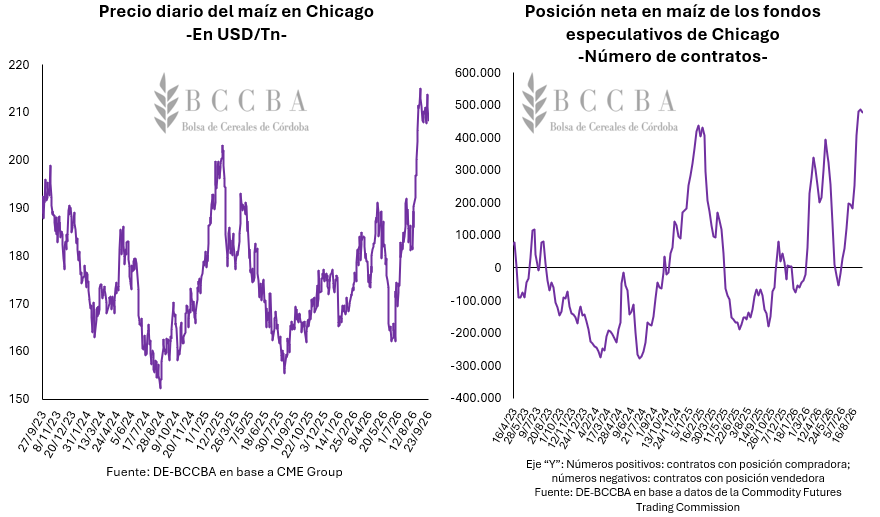
En cuanto a la cotización del cereal, el desarrollo de la campaña en Estados Unidos está marcando el curso del mercado. En septiembre, hubo gran expectativa sobre la producción del USDA, debido a que entre los 406,8 millones de toneladas estimadas en agosto y la estimación proveniente del Pro Farmer (389,7 Mill Tn) existía un gap de más de 17 millones de toneladas. Por lo cual, si bien era de esperar que la producción se ajuste debido a las desafiantes condiciones agrometeorológicas que se encuentra atravesando el maíz en Estados Unidos, la expectativa recaía sobre la magnitud. Al final, la nueva estimación del USDA se posicionó en línea a las expectativas que tenían los operadores privados y que por ende, ya se venían descontando en el mercado, con lo cual las cotizaciones en Chicago se han estabilizado. No obstante, el precio promedio se posiciona en USD 210,5/Tn, exhibiendo un crecimiento interanual del 27%. Además, el precio se encuentra USD 16/Tn por encima del precio operado en agosto y en los mismos niveles de junio del 2023. En cuanto a los fondos especulativos en Chicago, los mismos se encuentran comprados en 477.377 contratos y, al igual que la soja, estas posiciones se encuentran en niveles récords. De cara a las próximas semanas, el mercado se centrará en los nuevos datos productivos estadounidenses y observar si se realizan nuevos ajustes, mientras tanto, el mercado se encuentra expectante y con perspectivas favorables en cuanto a precios.
TRIGO
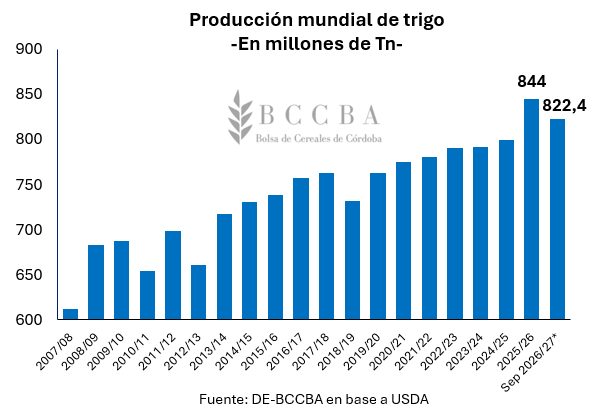
En el hemisferio norte, la cosecha del trigo de invierno ha finalizado en los principales países productores y en las próximas semanas comenzarán las labores sobre la variedad de primavera. En este contexto, el USDA estima una cosecha de 822,4 millones de toneladas a nivel mundial, 21,6 millones de toneladas por debajo del volumen que se habría alcanzado durante el ciclo 2025/26.
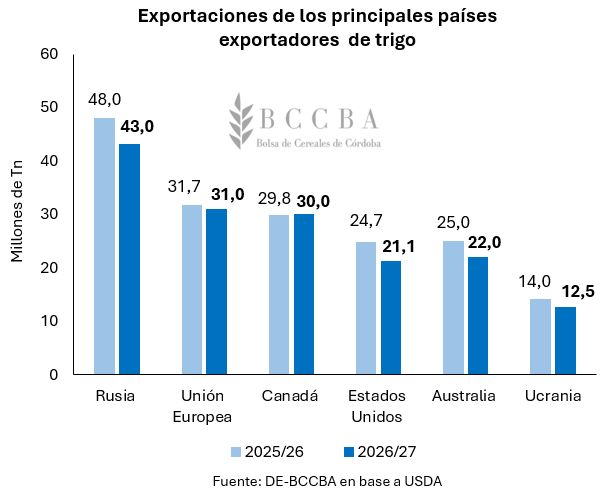
En cuanto al comercio internacional, la menor producción traería aparejado un menor volumen exportable a nivel global. Según el último reporte del USDA, los principales países exportadores (Rusia, Unión Europea, Canadá, Estados Unidos, Australia, Ucrania) llevarían al mercado alrededor de 159,6 millones de toneladas del cereal durante el presente ciclo comercial, 13,6 millones de toneladas por debajo de los 173,2 millones de toneladas comercializados durante la campaña 2025/26 (-8% intercampaña).
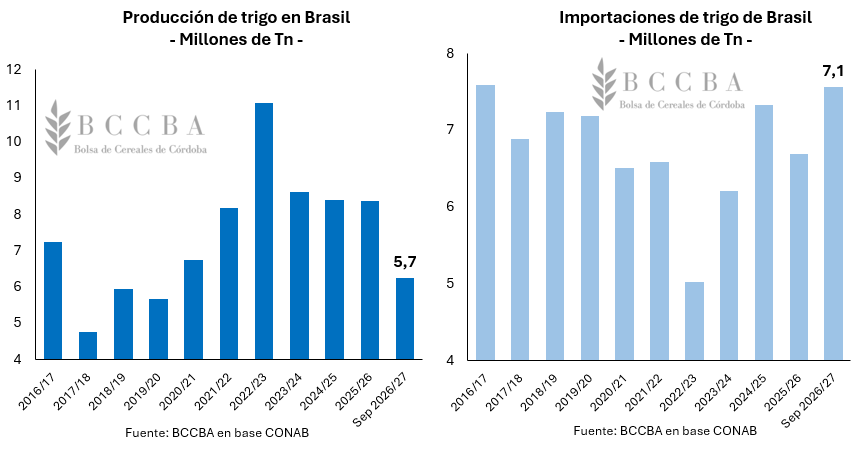
En el hemisferio sur, la cosecha en Brasil avanza sobre el 21,6% del área destinada al cereal y la CONAB estima una producción de 5,7 millones de toneladas (-27% intercampaña). En cuanto a las importaciones, el organismo brasileño las ubicaría en el orden de los 7 millones de toneladas, exhibiendo una suba del 14% respecto al ciclo previo (6,2 mill Tn).
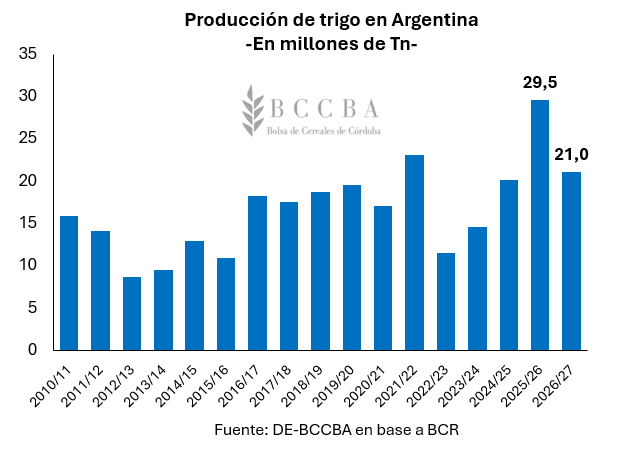
Mientras que, en Argentina, la Bolsa de Comercio de Rosario estima un área sembrada de 6,95 millones de hectáreas (-3% intercampaña) y una producción de trigo que podría alcanzar los 21 millones de toneladas. Dicho volumen, implicaría una caída de 8,5 millones de toneladas respecto al récord productivo alcanzado durante el ciclo previo (29,5 Mill Tn).
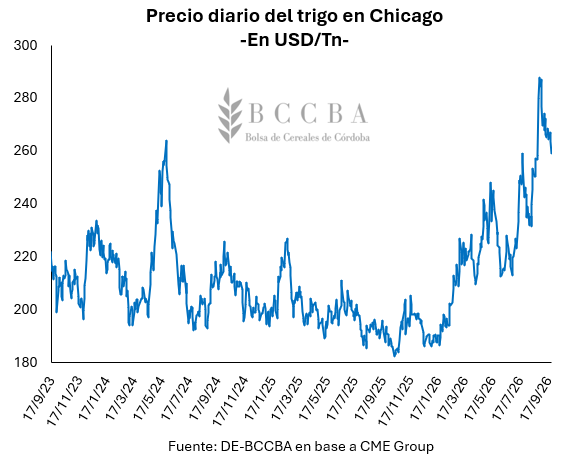
En lo que va del mes, el precio promedio del trigo en Chicago se posiciona en USD 270/Tn, exhibiendo una suba interanual del 41% respecto a los USD 191,8/Tn operados en septiembre del 2025. En el caso del cereal, el mercado centra su atención al conflicto entre Rusia – Ucrania y a como se desarrolla el comercio por el Mar Negro, dado que entre ambos países representan el 30% de las exportaciones de trigo a nivel global. Con lo cual, los recientes ataques y el recrudecimiento del conflicto, alertaron al mercado y dispararon las primas de riesgo.